הדירות עמדו ריקות 30 שנה: ועדת הערר שללה הטבת מס שבח על דירות ירושה
פסק דין חדש בחיפה קובע כי שתי דירות שננטשו, נהרסו וזכו לפטור מארנונה אינן זכאיות לחישוב ליניארי מוטב במס שבח. ההחלטה ממחישה כיצד הזנחה ממושכת עלולה להוביל לשלילת הטבות מס יקרות ערך ליורשים.
נכס מקרקעין הרשום כדירה בטאבו אינו נהנה אוטומטית מהטבות מס במכירה אם הוא אינו מתאים למגורים בפועל. פסק דין של ועדת הערר למיסוי מקרקעין בחיפה דחה את בקשתו של מנהל עיזבון להחיל חישוב ליניארי מוטב של מס שבח בעת מכירת שתי דירות בעיר, לאחר שנקבע כי הנכסים איבדו את מעמדם כדירות מגורים לפי החוק.
הנכסים היו שייכים למנוחה חנה יעקובי, אשר הורתה בצוואתה לייעד אותם לנופש עבור נשים מרובות ילדים, שבוע לכל אחת. עם השנים התברר כי הפעלת הדירות בהתאם לצוואה מחייבת השקעה כספית ניכרת, ומנהל העיזבון קיבל מבית המשפט לענייני משפחה היתר למכור את הדירות ולהפנות את התמורה למטרה שנקבעה בצוואה.
המחלוקת מול רשות המסים התעוררה סביב הזכאות לחישוב הליניארי המוטב, מנגנון המאפשר במכירת דירות שנרכשו לפני 2014 ליהנות משיעור מס שבח של אפס על הרווח שנצבר עד לאותה שנה, בעוד היתרה מחויבת לרוב במס של 25%. מנגנון זה יכול לחסוך סכומי מס גבוהים מאוד בדירות ותיקות, אך הוא מותנה בסיווג הנכס כדירת מגורים.
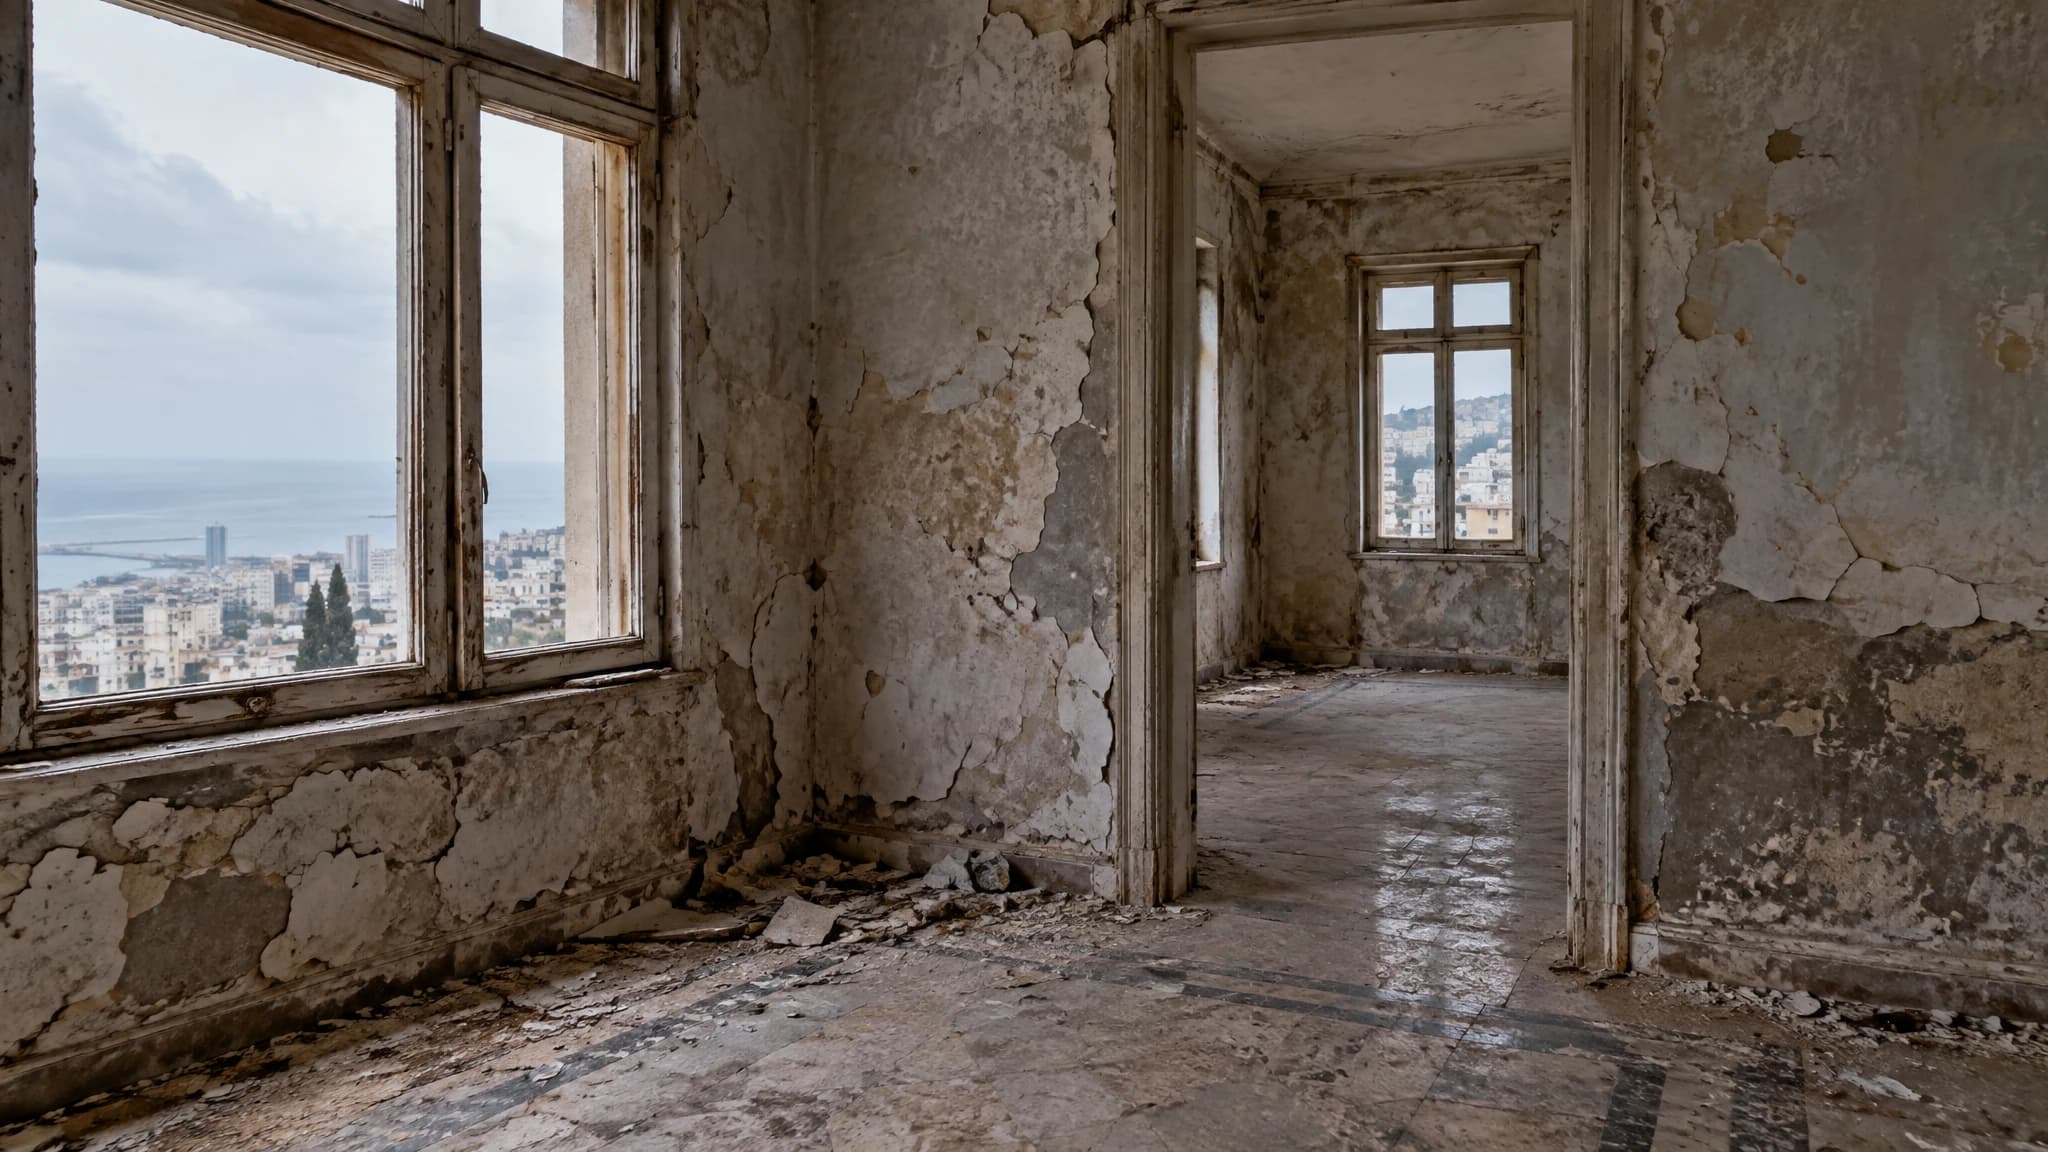
ועדת הערר קבעה כי התנאים להטבה אינם מתקיימים בשל שתי סיבות מרכזיות. ראשית, הוועדה מצאה כי הוראות הצוואה יצרו הקדש למטרה ציבורית שאינו מהווה בעלות או חכירה של יחיד, מאחר שהמוטבות התחלפו ולא הוגדרו בשמותיהן. שנית, הדירות עמדו ריקות מעל שלושה עשורים והידרדרו למצב פיזי חמור, כאשר שמאויות מטעם מנהל העיזבון עצמו העידו שהן אינן ראויות למגורים ושיקומן ידרוש כמחצית משוויין.
טענת העיזבון לפטור מארנונה לאורך השנים פעלה לרעתו מול רשות המסים. במשך תקופה ממושכת הוצגו הדירות לעיריית חיפה כנכסים הרוסים ובלתי ראויים לשימוש כדי לזכות בפטור מתשלום ארנונה, ועובדה זו שימשה כראיה משפטית לכך שהנכסים כבר אינם מיועדים למגורים לפי טיבם.
ועדת הערר דחתה את הערר וחייבה את מנהל העיזבון בהוצאות משפט בסך 25 אלף שקל, לצד הוראה לרשות המסים לבצע התאמה בחישוב הפחת בשומה לאור שינוי הסיווג. ההחלטה ממחישה ליורשים ולבעלי נכסים ישנים כי הזנחת דירה לאורך שנים עלולה להביא לשלילת הטבות מס מהותיות בעת המימוש.
על הכתבה והמקורות
הכתבה נכתבה בעזרת AI ועברה בדיקות אוטומטיות מול המקורות והנתונים. פרשנות ותרחישים משקפים ניתוח של המידע הזמין במועד הכתיבה.